住民购房贷款贴息政策
2026年9月29日,财务部、中国人平易近银行、金融羁系总局结合印发《关在实行住民购房贷款贴息政策的通知》,自10月1日起于天下规模实行,实行期暂定一年。这是中心财务初次对于部门收入相对于不高群体的贸易性小我私家住房贷款赐与贴息。
享受贴息须同时满意三项前提:利用新发放的贸易性小我私家住房贷款采办首套住房,不含用新贷款置换存量贷款;所购住房修建面积不跨越120平方米;所购住房价格不跨越150万元。首套住房按现行政策认定,新居及二手房都包括于内。利用公积金贷款购房或者采办保障性住房的,已经有其他政策撑持,不叠加享受。
财务部分按贷款本金赐与年化1个百分点的贴息,刻日最长5年,单户可享受贴息的贷款范围上限为100万元。实行期内切合前提的家庭都可享受,资金总范围不设上限,按现实发放结算。告贷人于签署贷款合同时授权银行代庖贴息,银行于按月收息时直接扣减贴息金额,以后照常还有款便可。
2026年6月小我私家住房贷款加权平均利率为3.05%,贴息1个百分点,相称在利率降落约三分之一。以一笔100万元、30年、等额本息的贷款计较,前5年贴息合计约4.74万元,平均每个月少付约790元,官方口径为至多累计削减付息近5万元。2026年上半年城镇住民人均月可支配收入为5021元。5年以后恢回复复兴利率,月供回到本来程度。
01
政策配景
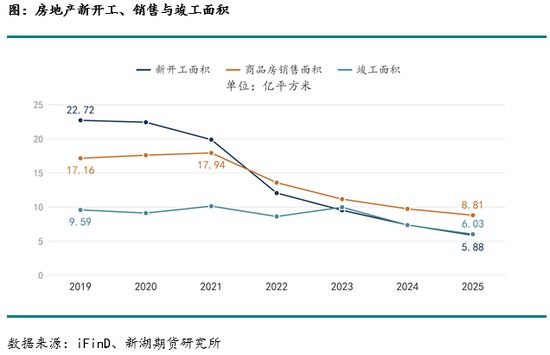
贴息出台前,房地产发卖与动工已经持续数年降落。商品房发卖面积2021年为17.94亿平方米,2025年降到8.81亿平方米,削减一半以上。新动工面积由2019年的22.72亿平方米降到2025年的5.88亿平方米,降幅74%。房地产开发投资由2021年的14.76万亿元降到2025年的8.28万亿元。
2026年降幅仍于扩展。1-8月房地产开发投资同比降落19.9%,新动工面积降落24.8%,新建商品房发卖面积降落12.1%,三项降幅都比1-7月扩展。房企到位资金降落21.0%,此中海内贷款降落33.3%,定金和预收款降落14.8%,小我私家按揭贷款降落22.4%。
需求侧的放松此前已经推进多轮。2024年5月17日,人平易近银行与金融羁系总局把首套住房贸易贷款最低首付比例降到不低在15%,二套降到不低在25%,同时取缔天下层面首套及二套住房贸易贷款利率政策下限,并把公积金贷款利率下调0.25个百分点。9月尾,人平易近银行鞭策存量房贷利率批量下调,平均降幅约0.5个百分点,并把小我私家住房贷款最低首付比例同一为不低在15%,再也不区别首套二套。小我私家住房贷款利率随之继承下行,2024年底降到3.09%。
8月相干政策集中出台。国务院修订《住房公积金治理条例》,9月20日起施行,提取规模新增装修自住住房及付出物业费。上海自8月21日起,把外环外二套住房贸易贷款最低首付比例调解为不低在15%。8月28日,住建部、天然资源部、金融羁系总局印发《关在完美商品住房发卖轨制的通知》,新出让地盘及未取患上设置装备摆设工程计划许可证的项目优先现房发卖,实施预售的,单体修建须完成主体布局封顶。同日,人平易近银行与金融羁系总局印发房地产信贷治理定见,预售项目的小我私家住房贷款须于项目竣工存案后发放,贷款刻日上限由30年延伸到40年。

住建部数据显示,2026年上半年二手房生意业务量于新居及二手房生意业务总量中占50.4%,18个省(区、市)二手室第生意业务面积跨越新建商品室第。8月28日的两份文件提高了预售前提,推后了房企拿到按揭款的时点;信贷定见同时把贷款刻日上限延伸到40年。延伸刻日及贴息都于需求侧降低月供,与预售前提收紧同时推进。
02
贴息的笼罩面及力度
1-8月天下新建室第发卖面积41503万平方米,发卖额41776亿元,均价约每一平方米10066元,一套120平方米的住房约121万元,于150万元之内。一线都会按均价权衡,2025年3月百城室第平均价格中一线都会为每一平方米45279元,150万元只够买约33平方米。答记者问写明,政策面向进城务工职员、新就业年夜学生及城镇工薪家庭这种首套刚需购房家庭。
首套住房的认定包括二手房。1-8月天下二手房生意业务网签面积54923万平方米,同比增加10.6%。同期新建室第发卖面积为41503万平方米。二手房成交是已经有住房换手,不孕育发生新的设置装备摆设工程量。
利率此前已经经降落过一轮。小我私家住房贷款加权平均利率由2021年底的5.63%降到2025年底的3.06%,同期商品房发卖面积由17.94亿平方米降到8.81亿平方米。2025年年中以来利率基本持平于3.05%至3.06%,2026年1-8月发卖面积仍同比降落12.1%。

2024年9月尾一轮集中放松以后,单月商品房发卖面积较着改善,10月至12月别离为7646万、8188万及11267万平方米,与2023年同期基本持平,而9月还有比上年同期少约一成。改善没有延续到2025年,单月发卖面积从头低在上年同期,3月至10月降幅逐月扩展,10月至12月比上年同期少17%至20%。这一轮放松以后,成交改善连续约一个季度,以后发卖回到降落的轨道。贴息降低了首套刚需家庭的月供,家庭购房决议计划更多取决在对于房价走势的判定。

03
成交到动工的传导
新居成交起首消化已经经建成及已经经动工的住房。8月末天下商品房待售面积75349万平方米,此中室第40083万平方米,商品房待售面积约相称在2025年整年发卖面积的85%。待售面积是已经竣工未售出的部门,新居成交里的期房也是已经动工的于建项目。贴息带来的新居成交,先落于这两部门存量上,不直接形成新动工。

置换也不异,首套购房家庭买入二手房,卖方若再换购新居,一样先消化待售及于建的住房。上海8月出台的以旧换新补助,对于出售二手房并于外环外采办新建商品住房的家庭,按新居贷款总额的1%补助、单套最高5万元,补助总额2亿元,处所层面鼓动勉励置换的补助,终极落点也是这部门存量新居。
新动工取决在房企拿地及资金。1-8月100个年夜中都会成交地盘占地面积36715万平方米,同比降落10.5%,较2021年同期降落46.4%;成交地盘总价10224亿元,同比降落19.0%。地盘成交是新动工的条件,地盘端没有止跌,新动工就缺乏可动工的地块。房企到位资金中的小我私家按揭贷款,2021年为3.24万亿元,2025年降到1.29万亿元,削减六成。8月28日的新规以后,新项目预售要等主体布局封顶,按揭款要等竣工存案,房企从拿地到回款的周期拉长,新动工意愿进一步削弱。

竣工端1-8月衡宇施工面积56.08亿平方米,同比降落12.8%;竣工面积2.11亿平方米,同比降落23.7%,8月单月竣工面积比上年同月少28.5%,1-3月以来累计降幅一直于23%至25%之间,没有收窄。于建的存量范围仍弘远在每一年的竣工量。已经动工的期房项目要拿到购房者的小我私家住房贷款,须先完成竣工存案,房企有加速竣工的念头。若贴息动员期房成交,这一念头会更强,而型材、管材的用量重要于设置装备摆设中后期。8月28日的发卖轨制通知划定,已经取患上计划许可证的项目鼓动勉励现房发卖,仍可预售。
时间上,PVC于衡宇设置装备摆设中的用量集中于中后期,从新动工到用量集中约一年到一年半。贴息实行期到2027年9月,纵然动员新动工于2027年回升,对于PVC用量的拉动也要到2028年先后才表现。
04
对于PVC需求的影响
PVC下流管材、型材重要用在修建。2020年到2025年,海内PVC产量由2081万吨增长到2438万吨,增长356万吨;粉料出口由63万吨增长到382万吨,增长319万吨;表不雅消费量由2114万吨降到2078万吨。同期衡宇施工面积降落29%,竣工面积降落34%。粉料出口占产量的比例由2020年的3.0%升到2025年的15.7%,产量的增长基本由出口接收,海内表不雅消费没有增加。

2026年内需继承降落。1-8月PVC粉产量1584万吨,同比降落0.7%;出口292万吨,同比增加13.3%;表不雅消费量1300万吨,同比降落4.0%。8月单月表不雅消费量159.1万吨,比2025年8月的179.1万吨少11.2%,降幅比前7个月累计更年夜。8月单月出口31.41万吨,出口仍于承接海内的多余产量。
综合看,贴息作用于已经建成及已经动工住房的成交上,对于新动工没有直接拉动,PVC内需偏弱的标的目的稳定。后续不雅察如下几个方面,一是10月至12月的成交及新发放小我私家住房贷款,这是政策效果最早的表现;二是地盘成交及新动工可否止跌,这是PVC修建用量回升的条件;三是竣工面积及型材动工率;四是贴息实行期只有一年,2027年9月到期先后可能呈现购房集中及随后的回落,以和存眷政策是否会扩展规模、延伸刻日或者提高贴息比例。
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-必一体育
关注微信公众号
