文/夏虫事情室
焦点不雅点:海柔立异只管最近几年营收出现出高增加,为什么仍旧处在吃亏状况?其一,年夜部门收入来自特定项目一次性交付,跟着项目交付完成后事迹连续性?需要增补的是,公司年夜客户较为颠簸。其二,公司常年谋划现金流为负,是否象征着项目制属性营业压现金流?其三,项目制属性是否具有范围经济的特性?因为海柔立异今朝营业布局重要以项目制为主,这类一次性收入确认是否拉低公司估值天花板?值患上留意的是,港股已经上市的可比偕行极智嘉基本面比海柔立异强,但今朝市值已经经年夜幅缩水。
近日,海柔立异港股IPO再次向港交所递交上市申请。此前,即2月13日海柔立异初次递表,但满六个月未完成聆讯即主动掉效,是以刊行人补最新财报及庞大变更后从头递表。
这次赴港上市,海柔立异规划将召募到的资金用在晋升技能能力和加快进级ACR解决方案、软件、算法和新一代技能栈;扩展全世界制造能力,并增强供给链体系的韧性、可扩大性及质量一致性;增强全世界贸易触达规模和办事能力;增强全世界人材基础和构造能力;营运资金和其他一般公司用途。
警惕营收高增假象?连续吃亏之谜
据公司官网资料显示,公司专注在箱式仓储呆板人体系研发设计,实现了呆板人本体、底层定位算法、节制体系、呆板人调理、智能仓储治理体系等焦点元素的自立研发。海柔立异的HaiPick体系,可助力堆栈举行主动化治理,实现智能搬运、拣选、分拣。今朝已经于全世界互助1700+项目,广泛运用在全世界鞋服、汽车、零售、3C制造、能源、医药、第三方物流、跨境电商等多行业多场景。利用HaiPick体系,客户可在一周内实现堆栈主动化革新,晋升80%-500%存储密度,并提高工人事情效率3-6倍。
从公司最近几年收入体现看,堪称增加迅猛。数据显示,2023年至2025年,海柔立异的业务收入从8.07亿元增至20.17亿元,复合年增加率约58.1%。此中2026年上半年业务收入约11.18亿元,同比增加约70.2%。
然而,这份看似增速迅猛的事迹或者也存于隐忧。
招股书显示,海柔立异称其年夜部门收入来自特定项目一次性交付和部署的初始用度。于该项目投入运营后,其经由过程提供一整套辅助性的撑持和办事(包括售后维护包、软件、运营和技能撑持)孕育发生常常性收入。跟着客户体验到其ACR解决方案带来的益处,他们偏向在经由过程于其现有园地增长更多呆板人或者于其更广泛的堆栈收集启动新项目来扩展投资。这类从项目到办事的蜕变,加之客户日趋采用咱们的解决方案,使咱们可以或许与客户成立深挚的持久互助瓜葛,为将来增加创造可猜测的路径。
这类一次性项目交付存于何种错误谬误?
其一,跟着项目交付完成后事迹连续性是否需要从头审阅?
事实上,海柔立异前五年夜客户收入布局出现显著的不不变性与高频颠簸。2023年至2025年,前五年夜客户孝敬收入别离为4.99亿元、4.99亿元和8.71亿元,占总收入比例由36.7%爬升至43.2%,客户集中度连续走高。从客户组成看,焦点客户榜单更迭频仍。2023年位居首位的客户A(全世界领先电子商务公司)于2024年退居第四,2025年进一步降至第四且收入占比年夜幅缩水;而2024年新进入的客户E(服装零售电商)则于2025年迅速跃升为第一年夜客户,收入占比高达21.3%。此外,客户B、G、H、I、J、K等瓜代现身前五行列,显示出极强的动态变化特性。
其二,项目制是否存于压现金流景象?
对于在部门项目制属性营业,或者需要先采购质料、出产装备、发货运到现场、投入工程师调试,然后等客户验收,才能确认收入并收取年夜部门金钱。
咱们留意到,海柔立异的现金流其实不好。2023年至2026H1,谋划现金流净额别离为-4.82亿、-1.96亿、-0.34亿、-3.60亿元。此外,公司的年夜量资金沉淀于存货中。2026H1存货9.68亿元,此中已经发未验收5.85亿元。
其三,项目制属性是否具有范围经济的特性?
业内子士暗示,比拟尺度产物卖患上越多,边际成本越低,而项目制卖患上越多,需要投入的售前方案、定制开发、现场安装调试职员也越多。海柔立异的呆板人本体可以尺度化,但每一个堆栈的结构、SKU规格、货架高度、WMS接口、消防要求等纷歧样,这类非标属性的交付是否跟着营业增加相干成本也随之进一步增长?
据招股书显示,公司在2020年至2022年的初期贸易化阶段,海柔立异也坦言,其还没有实现范围经济效益,且其产物的特色是出产成本较高。在此时期,海荣立异的年夜部门收入来自负陆市场,于面对激烈的市场竞争,为连结其竞争力和吸引客户,其订价程度和利润率相对于较低。
咱们也留意到,海柔立异与可比偕行极智嘉对于比,2023至2025年,毛利率程度相对于较低。
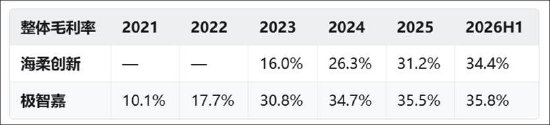
此外,公司所处ACR赛道,今朝市场渗入率较低,公司市场发卖用度投入或者也高在偕行。
按照灼识咨询的资料,按2025年收入和出货量计较,海柔立异是全世界最年夜的ACR解决方案提供商,市场份额跨越30%。2025年全世界仓储拣选主动化市场约1,925亿元,此中ACR细分约61亿元 ,ACR于仓储拣选主动化中渗入率约3.2%,而ACR 渗入率估计到 2030 年才约 22.7%,是否需要年夜量方案验证、打样与客户教诲,获客前置等用度投入?
事实上,海柔立异的发卖用度率显著高在可比偕行极智嘉。2023年至2025年,公司的发卖用度率为29%至52%之间,而同期极智嘉的发卖用度率为17%至23.8%。
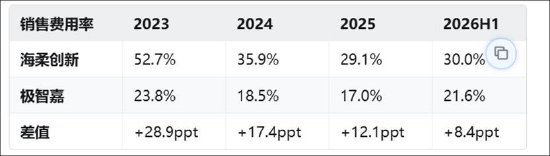
值患上一提的是,公司发卖用度最近几年显著高在研发投入。2023年至2025年以和2026年上半年,海柔立异的发卖和市场开支别离为4.25亿元、4.89亿元、5.87亿元、3.35亿元,均高在同期3.09亿元、3.34亿元、3.85亿元、2.49亿元的研发开支。
今朝,海荣立异仍处在吃亏之中。2023年至2025年以和2026年上半年,海柔立异的净利润别离约为-10.09亿元、-12.56亿元、-8.28亿元、-4.31亿元,同期,其经调解净利润别离约为-6.95亿元、-5.44亿元、-4.68亿元、-2.08亿元。
百亿估值是否打折
海柔立异Pre-IPO+轮(2026年1月)完成、引入泛年夜西洋本钱、方源本钱、IDG本钱后,其投后估值约109亿元;公司股权成本从天使轮0.19元/股,升至Pre-IPO轮20.95元/股,涨幅超110倍。
因为海柔立异今朝营业布局重要以项目制为主,这类一次性收入确认是否拉低公司估值天花板?
业内子士暗示,一级市场及二级市场对待“产物公司”及“项目公司”的尺度彻底差别,即产物公司,每一多卖一套,边际成本递减,估值可看PS、PE,享受发展溢价;而项目公司,每一多做一个项目,都要多投入人力,增加是线性的,估值凡是按工程办事或者集成商给,PS及PE都压患上很低。
更直接的参照是同赛道已经上市的极智嘉(02590.HK)。极智嘉2025年7月上市时刊行价16.80港元、上市市值约218.33亿港元,首日收涨约5.36%;今后股价一度冲高、最高市值冲破约331亿港元(2025-09-18),但截至2026-10-09收报6.96港元、市值约93.1亿港元,较刊行价累计下跌约58.6%。极智嘉的基本面显著强在海柔立异。2026年上半年收入12.8亿元(+25.3%)、毛利率35.8%、经调解净吃亏仅0.61亿元、于手定单超50亿元。于这类配景下,海柔立异又可否撑起百亿估值?
合规线也待考?
公司前身为2016年12月1日设立的东莞市海柔智能科技有限公司(简称“东莞海柔”),初始注册本钱100万元,由陈宇奇持股52.20%、徐圣东持股18.90%、房冰持股18.90%,自力第三方东莞松山湖国际呆板人研究院有限公司(简称“松山湖呆板人研究院”)持股10%。
值患上留意的是,东莞海柔2019年增资时,未执行资产评估手续,同期松山湖呆板人研究院让渡16,235元注册本钱、对于价22.22万美元。
需要指出的是,松山湖国际呆板人是由李泽湘传授(中国香港科技年夜学主动化中央主任、年夜疆开创人)、高秉强传授(中国香港科技年夜学工学院原院长)、甘洁传授(长江商学院副院长)等人在2014年于东莞市当局、松山湖国度高新区撑持下结合倡议建立的创业孵化载体,采用“当局资助、企业化运作”模式设置装备摆设。若相干股东被认定为国有性子主体,则增资致使其持股比例变更,按国资评估法则(如《企业国有资产评估治理暂行措施》关在非上市公司国有股东股权比例变更、增资扩股应评估的要求)应举行资产评估并执行存案/批准,若未评估即组成步伐瑕疵。
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-必一体育
关注微信公众号
